KompraConf 2026: панель об искусственном интеллекте
40 минут об ИИ в финансах: панель с банками, регулятором и поставщиком данных на KompraConf 2026.
- Дата
- 21 августа 2026
- Место
- Астана, площадка МФЦА
- Роль
- Модератор сессии
- На сцене
- Четыре спикера
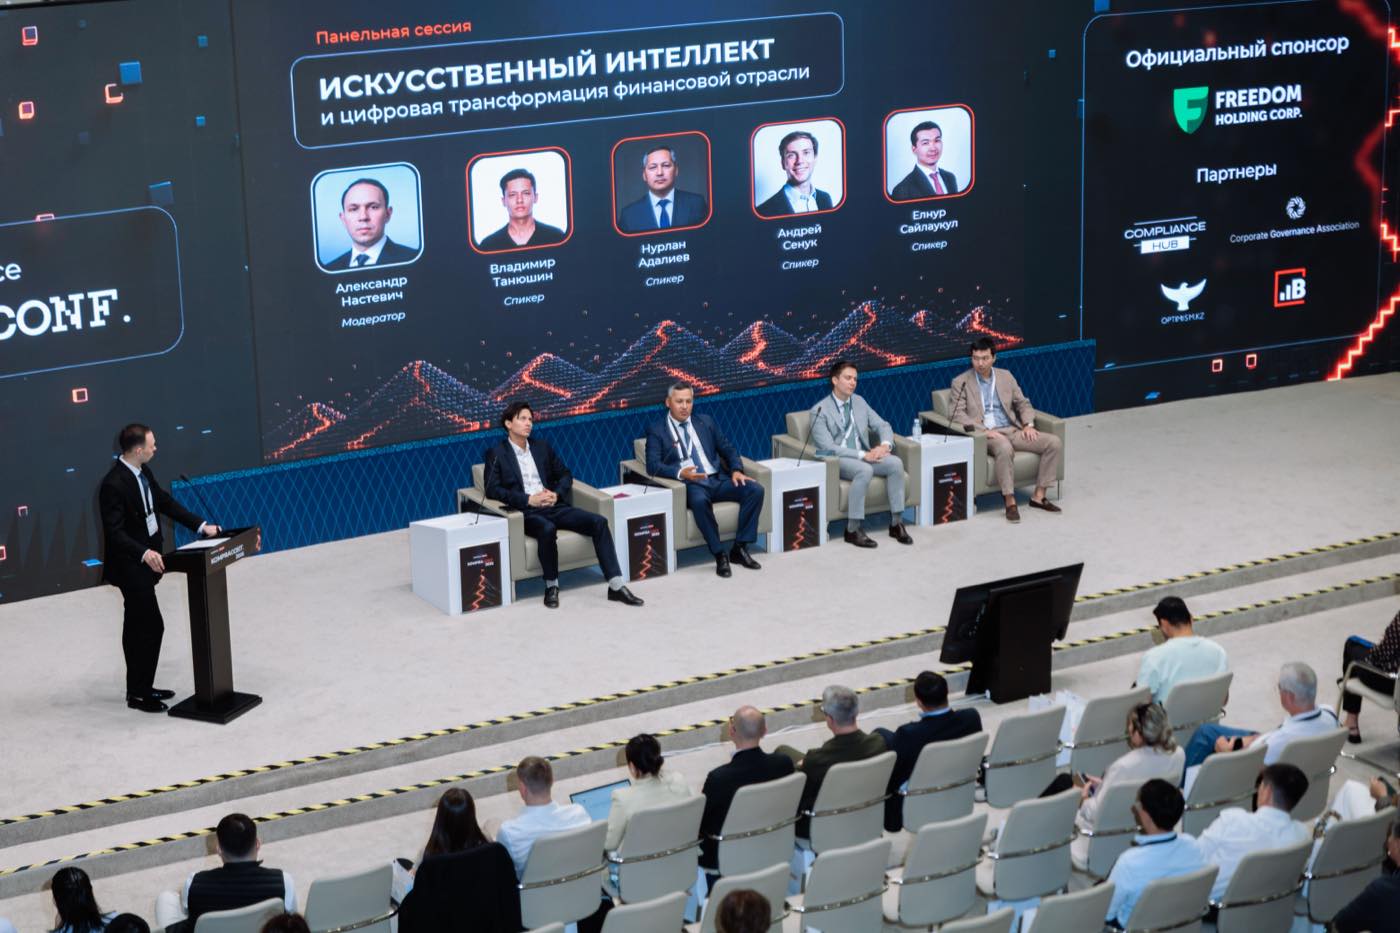
Кто был на панели
- Владимир Танюшин, руководитель Центра оценки кредитных рисков Банка ЦентрКредит
- Нурлан Адалиев, директор Департамента по противодействию финансовым преступлениям Комитета МФЦА
- Андрей Сенук, директор Dow Jones по Risk & Compliance в Центральной Азии, на Кавказе и в Восточной Европе
- Елнур Сайлаукул, глава риск-менеджмента и член Правления Фридом Банк Казахстан
Две цифры и поднятые руки
Сессия открылась двумя цифрами. Три четверти казахстанских банков уже используют искусственный интеллект, это данные Агентства по регулированию и развитию финансового рынка. А если взять весь финансовый сектор региона, полного масштаба внедрения достигли только два процента. Между этими числами и лежала тема сессии, потому что вопрос давно не в том, работает ли алгоритм.
Вопрос в том, что нужно достроить вокруг него, чтобы решение, принятое алгоритмом, можно было объяснить клиенту, защитить перед регулятором и подписать своим именем.
Андрей Сенук проверил эти цифры на зале и попросил поднять руки. Искусственный интеллект уже используют около 45 процентов зала, и это почти совпало с обзором МФЦА по авторизованным компаниям. На вопрос, кто пользуется системой, созданной именно для комплаенса, а не универсальным помощником, рук осталось несколько.
Что уже отдано алгоритму
Разогревающий вопрос был общим: назовите один процесс, который уже полностью отдан алгоритму и к которому вы больше не возвращаетесь, и один, который вы не отдадите ни при каких условиях.
Банк ЦентрКредит автоматизировал входящую линию, где первый ответ клиенту даёт модель, а андеррайтинг корпоративных клиентов оставил людям. Фридом Банк назвал скоринг, а также частично комплаенс и антифрод, при этом сама скоринговая модель остаётся слишком критичным процессом, чтобы отпускать её без присмотра. Комитет МФЦА и Dow Jones ответили с другой стороны: искусственный интеллект делает первичную обработку, скрининг, сбор данных и заготовки отчётов, а там, где возникает регуляторная ответственность, решение остаётся за человеком.
Банк: где эффект оказался заметным
У Банка ЦентрКредит самый заметный эффект дал кредитный скоринг, и Владимир Танюшин сослался на статистику Национального банка по качеству кредитного портфеля. Меньше ожидаемого эффект оказался в более волатильных отраслях: рыночную статистику по ним никто не агрегирует, а значит, модели не на чем учиться. Его формулировка осталась с сессией: если у тебя нет данных, у тебя нет модели, и искусственный интеллект тут не поможет.
Елнур Сайлаукул описал, что новая скоринговая модель должна показать, прежде чем её подпустят к клиентам. Первое, соответствие требованиям регулятора, которые ужесточаются каждый год и которые новая модель легко упускает. Второе, бэктест на исторических данных, потому что уровень одобрений и уровень дефолта могут выглядеть хорошо по неверной причине: сдвиньте отсечку, и одобрений станет больше при прежнем дефолте. Третье, валидация отдельным подразделением, которое банк создал специально, и только после его согласия модель уходит в бой.
Андрей Сенук принёс взгляд с рынков, которые прошли этот путь раньше. Исследование McKinsey 2025 года показало, что искусственный интеллект внедряли 88 процентов компаний, а реальный эффект получили единицы, и сам отчёт был в основном про ошибки остальных. В Европе регулятор требует двух вещей: конечное решение принимает человек, и методология переживает проект, чтобы тот, кто придёт позже, мог объяснить, что делает модель и почему она оценила контрагента именно так.
Комплаенс и AML: качество вместо количества алертов
Нурлан Адалиев назвал четыре вещи, от которых зависит, выявляет система риск или просто выдаёт алерты. Качество исходных данных, потому что слабый профиль клиента решает исход ещё до того, как заработает модель. Сценарии, которые развиваются вместе с международными типологиями. Само расследование, потому что алерт это начало дела для подразделения финансовой разведки, а не инцидент, который надо закрыть. И обратная связь, возврат к системе после общения с уполномоченным органом, без которого модель устаревает. Он сослался на отчёт Совета по финансовой стабильности от 30 июня 2026 года: вопрос уже не в том, используете ли вы искусственный интеллект, а в том, как именно, и ответственность остаётся на компании.
С другой стороны той же картины Андрей Сенук описал манипуляции с исходными данными: почищенные статьи, подменённые сайты, поисковик, которому объясняют, какой источник настоящий. В Казахстане он видит и второй фронт, проверку товаров и их кодов внутри договоров и платежей, потому что код умеет прятаться в назначении платежа. А самая давняя проблема, ложные срабатывания по публичным должностным лицам, как раз и толкает компании к агентным системам, которые учатся на прошлых решениях.
Фридом Банк построил для этого собственную платформу. Она соединена с внешними реестрами и санкционными списками, агенты запрашивают документы у клиента и разбирают их, а рядом с эвристиками работают модели машинного обучения, и нейросети включаются только там, где они нужны. Клиент попадает в зелёную, жёлтую или красную зону; большинство оказывается в зелёной и проходит стандартный путь, а внимание комплаенс-офицеров уходит на красную. Аудиторский след Елнур Сайлаукул связал с обязанностями публичной компании: контроли проверяются ежегодно.
Цифровые активы и цифровой тенге
С 1 мая цифровые активы получили системное регулирование, и в стране теперь два контура, общий и контур МФЦА. На практике, сказал Нурлан Адалиев, сама проверка меняется несильно: профиль, география, санкционные риски, источник происхождения средств. Добавляется блокчейн-аналитика, история кошелька и его взаимодействий с миксерами, бриджами и протоколами DeFi, а после онбординга транзакционный мониторинг, где смены IP-адреса достаточно, чтобы посмотреть ещё раз. Он указал на целевой обзор ФАТФ по рекомендации 15, вышедший в июле 2026 года: международный вопрос уже не в том, лицензированы ли провайдеры, а в том, насколько эффективно работает вся экосистема, включая нелицензированную часть.
Цифровой тенге оказался самой осторожной частью разговора. Для банка, который кредитует подрядчиков, новых данных для оценки риска пока нет, сказал Владимир Танюшин: объёмы невелики, а получатель в селе с неустойчивым интернетом при первой возможности обменяет цифровой тенге на наличные, и прослеживаемость на этом закончится. Работает пока более узкое и понятное: контроль целевого использования бюджетных денег и прозрачность, которую может проследить обычный гражданин.
Чем закончили
Финальный вопрос был о том, какое решение нельзя откладывать до следующего года. Владимир Танюшин ответил, что нельзя откладывать обучение, и добавил правило, которое стоит запомнить: не используйте искусственный интеллект там, где достаточно калькулятора. Нурлан Адалиев привёл прогноз, что через десять лет рынок разделится на тех, кто научился им пользоваться, и тех, кто остался без работы, и добавил, что учиться нужно риск-ориентированно. Андрей Сенук свёл это к вложениям сразу в двух направлениях, в людей и в те системы, которые действительно помогают. Елнур Сайлаукул уложился в одну строку: не упускайте момент.
Закончилась сессия тем же, с чего началась. Технологии доступны всем и сами по себе ничего не гарантируют: они усиливают то, что уже есть внутри компании, и выстроенные процессы делают быстрее, а невыстроенные ошибаются с той же скоростью. Казахстан сейчас на том этапе, когда эти правила ещё формируются, и это редкая возможность выстраивать контроль вокруг модели одновременно с самой моделью.
Как это выглядело
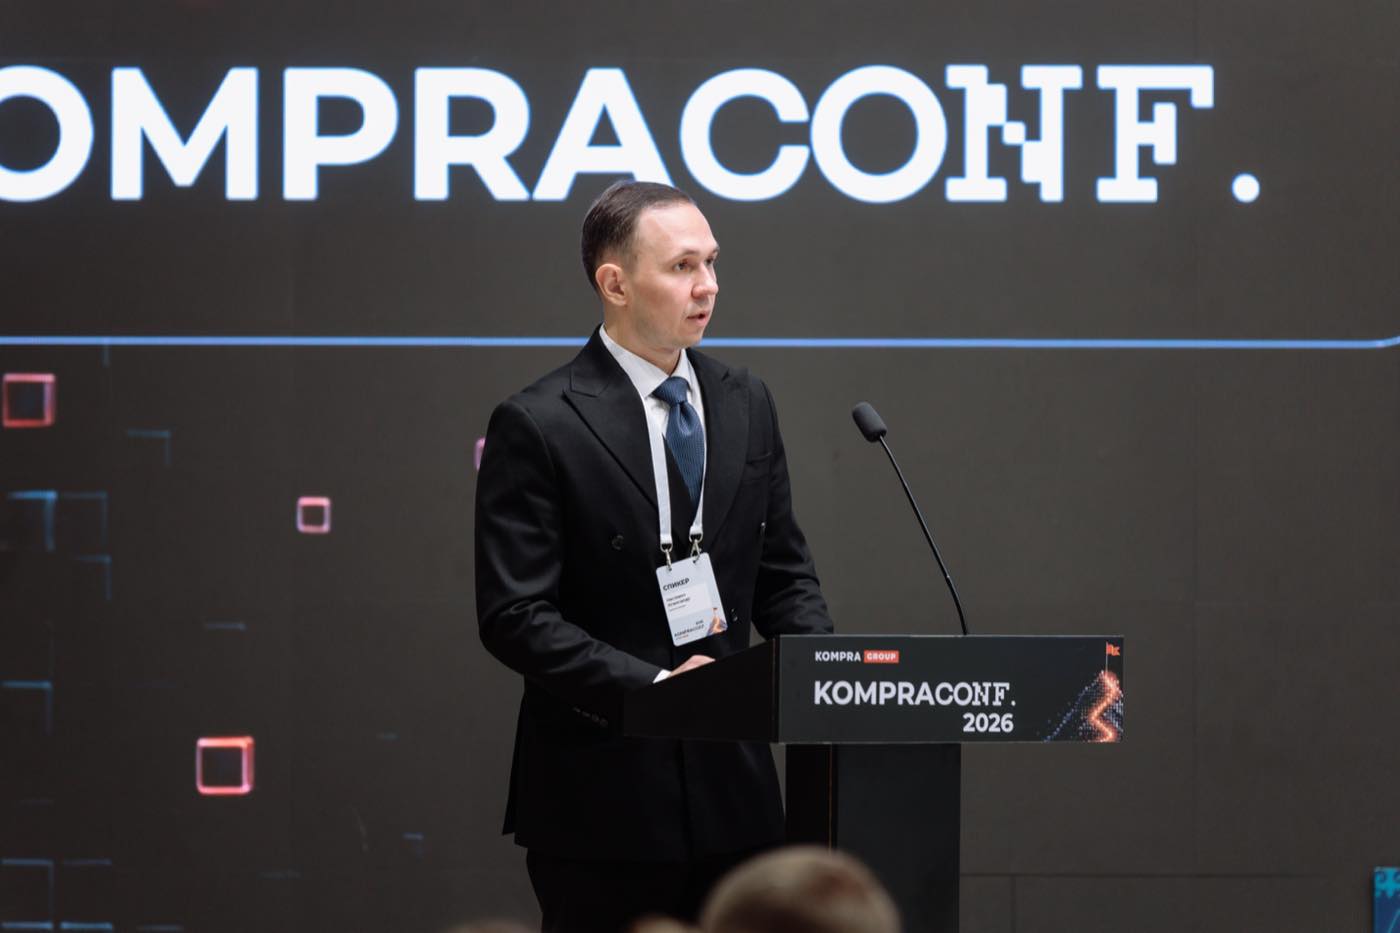
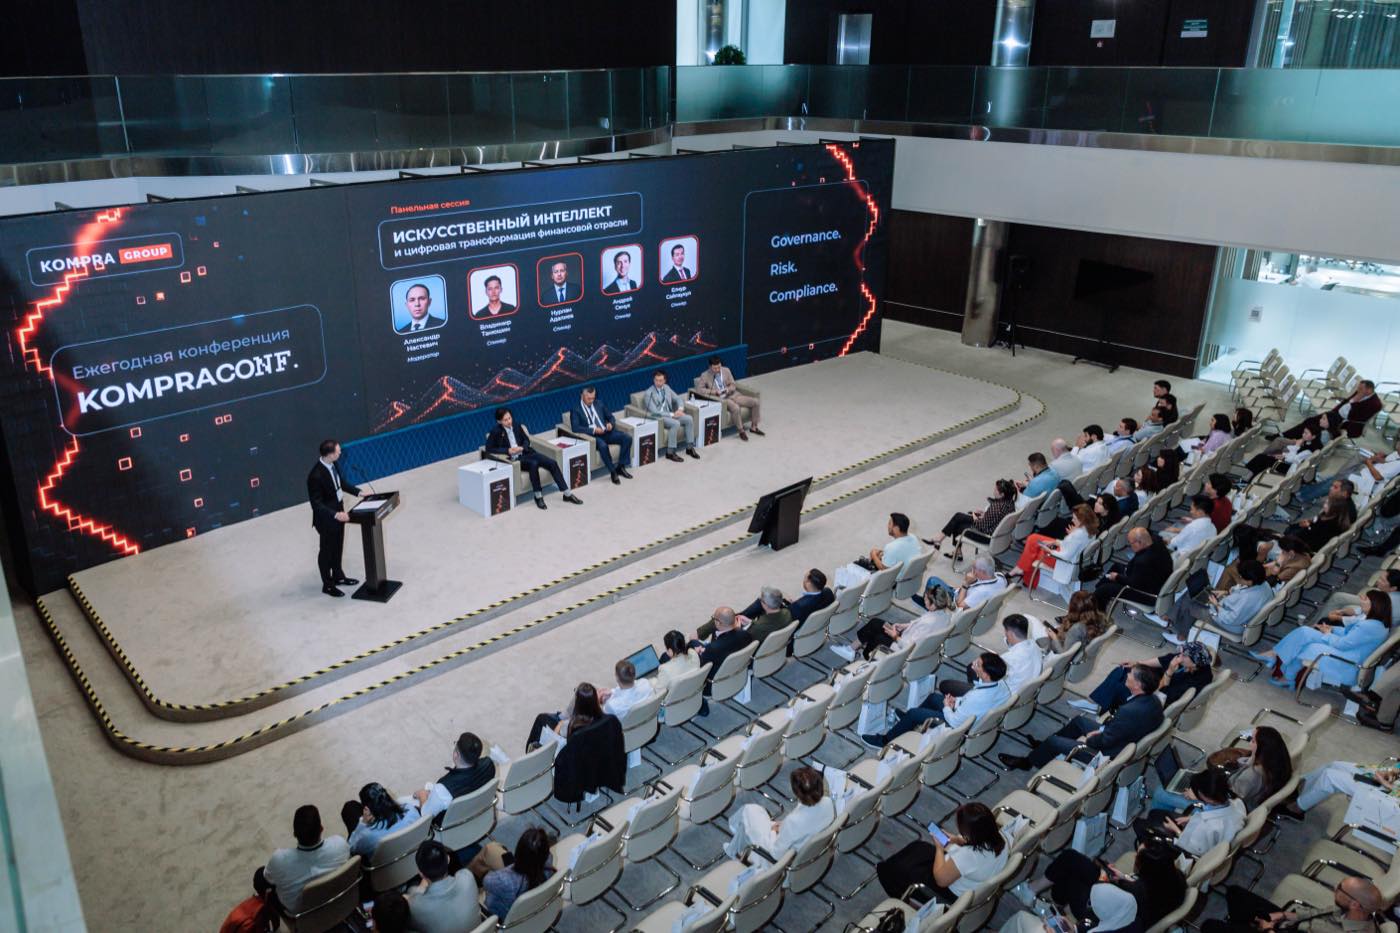
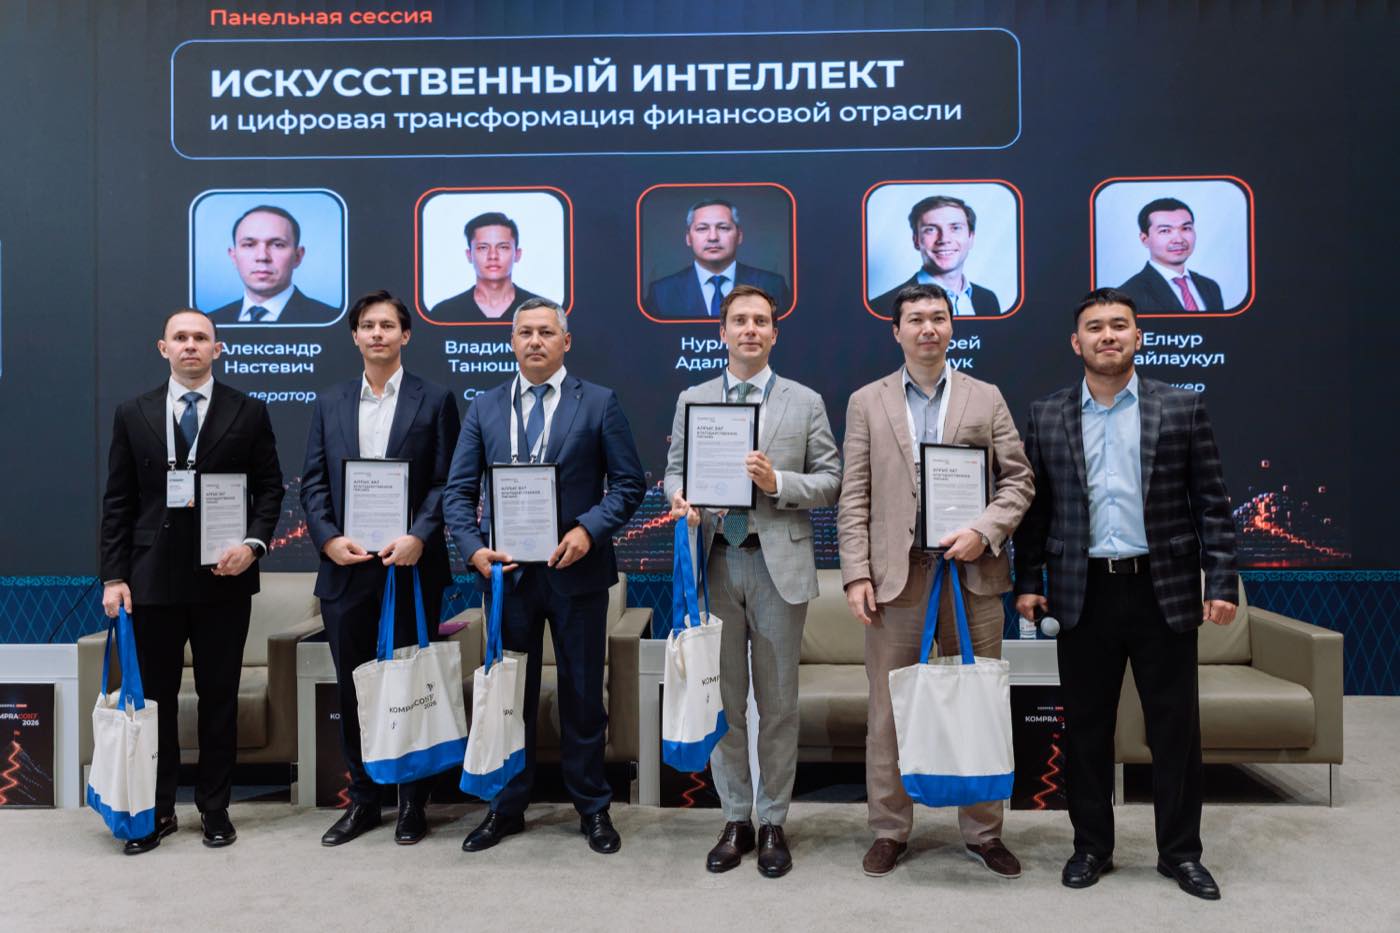
Новость описывает публичное мероприятие. Цифры и оценки приведены по состоянию на август 2026 года, а ссылки на источники названы в тексте.
Те же вопросы у вас в компании?
Расскажите, что происходит. Разберёмся, с чего начинать.
Записаться на консультацию